
Por Carin Deda* e João Marques**
O cenário econômico de 2026 apresenta uma combinação pouco usual de resiliência da atividade, persistência inflacionária, elevada incerteza geopolítica e deterioração gradual de alguns indicadores fiscais. Para os Estados brasileiros, essa combinação exige uma leitura que vá além dos indicadores agregados de crescimento. A economia brasileira continua apresentando sinais importantes de sustentação, especialmente no mercado de trabalho e na renda, ao mesmo tempo em que o ambiente internacional passou a incorporar novos choques de oferta, aumento expressivo dos preços de commodities e a perspectiva de manutenção de condições monetárias restritivas por mais tempo. Paralelamente, os dados fiscais dos governos estaduais mostram desaceleração das receitas, crescimento mais intenso das despesas e redução progressiva do espaço fiscal acumulado nos anos posteriores à pandemia.
O World Economic Outlook Update, divulgado pelo Fundo Monetário Internacional em julho de 2026, resume o ambiente global a partir de duas forças que operam em direções opostas. De um lado, o conflito no Oriente Médio produz um choque negativo de oferta, com efeitos principalmente sobre energia, transporte, cadeias produtivas e inflação. De outro, o ciclo de investimentos em tecnologia e inteligência artificial sustenta parcela relevante da atividade econômica internacional. Como resultado, o FMI projeta crescimento mundial de 3,0% em 2026 e 3,4% em 2027, depois de 3,5% em 2025. A inflação mundial, por sua vez, deve aumentar de 4,1% em 2025 para 4,7% em 2026, interrompendo temporariamente o processo de desinflação observado desde 2024.
Para o Brasil, o quadro permanece relativamente resiliente. A projeção do FMI indica expansão de 2,4% em 2026 e 2,2% em 2027, após crescimento de 2,3% em 2025. A revisão para 2026 foi positiva em 0,5 ponto percentual em relação à projeção de abril, mas a trajetória esperada continua apontando para alguma moderação da atividade no próximo ano. Esse desempenho ocorre em um contexto no qual o mercado de trabalho ainda apresenta condições favoráveis: os dados reunidos pelo GEFIN mostram rendimento médio próximo de R$ 3,7 mil e taxa de desocupação em 5,4%, condições que sustentam a renda das famílias e, consequentemente, parte importante das bases econômicas sobre as quais incide a tributação estadual.
Essa resiliência, entretanto, não elimina os riscos. Ao contrário, parte deles tornou-se mais complexa.
O choque das commodities e seus efeitos assimétricos sobre os Estados
O conflito no Oriente Médio alterou substancialmente as perspectivas para os preços internacionais. O FMI trabalha, para 2026, com um preço médio de petróleo próximo de US$ 89 por barril e estima, em relação à média de 2025, aumento de aproximadamente 32% nos preços do petróleo, 22% no gás natural e 26% nos fertilizantes. Os preços dos alimentos, pressionados simultaneamente por energia, fertilizantes e custos de transporte, devem aumentar cerca de 8%.
Os dados do Banco Mundial reunidos pelo GEFIN confirmam a mudança recente de trajetória. Os índices internacionais mostram forte recuperação das commodities energéticas e, de maneira particularmente relevante para o Brasil, nova aceleração dos preços dos fertilizantes.
Para as economias estaduais, esse movimento apresenta efeitos distintos. Estados mais expostos à produção de petróleo, mineração ou segmentos exportadores podem se beneficiar de melhores termos de troca, expansão do faturamento de determinadas cadeias produtivas e, em alguns casos, maiores receitas associadas à exploração de recursos naturais. Estados fortemente vinculados ao agronegócio também podem se beneficiar de preços internacionais mais elevados para determinados produtos.
O mesmo choque, contudo, produz efeitos adversos. O aumento dos preços dos fertilizantes representa elevação relevante dos custos de produção agropecuária. Petróleo e gás mais caros afetam transporte, logística, indústria e custos energéticos, enquanto alimentos mais caros pressionam a renda disponível das famílias. A consequência é que um choque inicialmente favorável à receita de determinados setores exportadores pode, simultaneamente, produzir inflação doméstica, reduzir consumo real e deteriorar margens de outros segmentos econômicos.
Essa característica é importante para a gestão fiscal: o aumento nominal da receita provocado pela inflação ou pelas commodities não pode ser automaticamente interpretado como expansão estrutural da capacidade fiscal. Parte dessa receita é conjuntural e pode desaparecer com a normalização dos preços internacionais.
O próprio FMI recomenda que economias beneficiadas por ganhos extraordinários decorrentes de commodities evitem transformar essas receitas em expansão permanente de despesas, privilegiando a recomposição de reservas ou sua aplicação dentro de estratégias fiscais de médio prazo.
Inflação, juros e o risco de uma desaceleração defasada
Um segundo canal relevante encontra-se na interação entre commodities, inflação e política monetária. Embora a inflação brasileira esteja consideravelmente abaixo dos níveis observados em 2021 e 2022, permanece acima da meta, enquanto a taxa Selic continua elevada. O cenário reunido pelo GEFIN destaca que juros elevados encarecem o crédito, reduzem investimento privado e consumo e pressionam também as contas públicas.
O risco para os Estados não está necessariamente em uma desaceleração abrupta da arrecadação no presente, mas na defasagem com que o aperto monetário afeta a economia. A combinação de emprego ainda elevado, crescimento da renda e atividade resiliente sustenta o consumo e a receita no curto prazo. Entretanto, a persistência de juros elevados reduz gradualmente a demanda por crédito, a aquisição de bens duráveis, o investimento das empresas e a expansão de setores mais sensíveis ao ciclo financeiro.
O cenário internacional pode prolongar esse processo. O FMI observa que o aumento dos preços de energia voltou a elevar as expectativas para taxas de juros em diferentes economias e também os rendimentos de títulos soberanos de longo prazo. Em mercados emergentes, episódios de maior aversão ao risco podem adicionalmente produzir pressões cambiais e saída de capitais.
Para as finanças estaduais, isso significa que 2026 pode combinar arrecadação ainda relativamente resiliente com condições que limitam seu crescimento futuro. O efeito fiscal mais relevante pode, portanto, aparecer com maior intensidade posteriormente.
Há também um risco externo adicional. O comércio mundial, que cresceu 5,0% em 2025, deve desacelerar para 3,5% em 2026, refletindo tarifas, reorganização das cadeias produtivas e maior fragmentação comercial. A China, mercado especialmente relevante para as exportações brasileiras, deve desacelerar de 5,0% em 2025 para 4,6% em 2026 e 4,1% em 2027. Para Estados com elevada exposição às exportações de commodities, portanto, o cenário contém simultaneamente a oportunidade associada a preços mais elevados e o risco de menor crescimento da demanda mundial.
O principal sinal de atenção está dentro das contas estaduais
Se o quadro macroeconômico permanece relativamente resiliente, os indicadores fiscais estaduais apresentam sinais mais claros de inflexão.
Os resultados consolidados mostram que o período excepcionalmente favorável observado logo após a pandemia perdeu força. O resultado primário agregado dos Estados atingiu R$ 150,85 bilhões em 2021, mas recuou para R$ 50,31 bilhões em 2022, R$ 23,36 bilhões em 2023 e R$ 30,91 bilhões em 2024. Em 2025, o resultado anual apresentado na consolidação aproxima-se do equilíbrio. No recorte comparável do terceiro bimestre, o resultado primário passou de R$ 53,0 bilhões em 2025 para R$ 23,9 bilhões em 2026. Os valores foram corrigidos pelo IPCA até junho de 2026. Mais importante do que o resultado isolado é a composição dessa mudança.
A consolidação dos dados do RREO e do RGF apresentada pelo GEFIN mostra que, no recorte de 2026, a receita tributária cresce apenas 1,42% em termos reais e o ICMS 1,07%, enquanto as transferências correntes avançam 5,58% e a Receita Corrente Líquida 3,03%. Do lado da despesa, porém, as despesas correntes crescem 4,68%, pessoal e encargos 7,26% e os investimentos 28,74%. O quadro 01 a seguir denota o exposto.
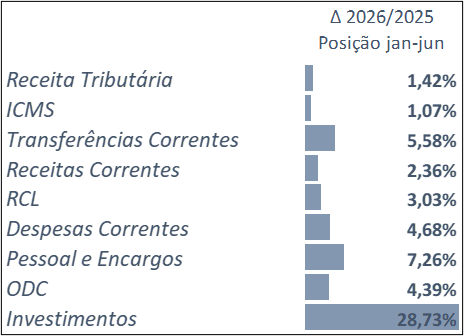
corrigidos pelo IPCA até junho de 2026; despesas empenhadas.
O movimento confirma a desaceleração da arrecadação e a permanência de uma dinâmica mais intensa das despesas. Não se trata, portanto, de uma crise de receitas. As receitas continuam crescendo. O problema é a diferença entre a velocidade de crescimento das receitas e das despesas.
Essa distinção é essencial. Quando despesas correntes avançam sistematicamente acima das receitas, ocorre redução gradual da poupança corrente, diminuindo a parcela de recursos disponíveis para investimentos, amortização de dívida, constituição de reservas ou absorção de choques futuros. A situação é particularmente sensível quando o aumento da despesa está associado a componentes de maior rigidez, especialmente pessoal, porque o gasto incorporado à estrutura orçamentária tende a permanecer mesmo depois que a receita conjuntural perde força.
Os dados apresentados pelo GEFIN apontam justamente nessa direção: depois da recuperação das receitas em 2024 e 2025, 2026 apresenta desaceleração relevante da arrecadação, ao mesmo tempo em que as despesas continuam se expandindo, reduzindo o espaço fiscal e pressionando a poupança corrente.
Há ainda um componente conjuntural relevante. O ciclo eleitoral tende a ampliar o impulso fiscal e a concentração de investimentos. A apresentação mostra que o investimento dos Estados alcança, no recorte parcial de 2026, aproximadamente 10,2% da RCL, acima dos percentuais observados nos anos imediatamente anteriores. Trata-se de uma importante contribuição dos governos estaduais para a formação de capital e para a atividade econômica, mas também de um movimento que precisa ser analisado juntamente com a desaceleração das receitas e a expansão das despesas correntes.
O investimento público constitui uma oportunidade quando amplia infraestrutura, produtividade e capacidade futura de crescimento. Entretanto, sua sustentabilidade depende da existência de poupança corrente suficiente ou de fontes adequadas de financiamento. O problema não está no investimento em si, mas em manter simultaneamente forte expansão do investimento e crescimento estrutural das despesas correntes em uma fase de menor dinamismo das receitas.
Um quadro agregado que esconde diferenças relevantes entre os Estados
Outro elemento que impede uma interpretação única para as finanças estaduais é a elevada heterogeneidade federativa.
Os dados de solvência e liquidez apresentados pelo GEFIN mostram diferenças expressivas entre os entes. O indicador de endividamento em relação à RCL varia de posições líquidas amplamente favoráveis em alguns Estados a níveis inferiores a 100%, com Dívida Consolidada Líquida negativa, em outros, ultrapassando 200% no caso mais elevado da amostra. Ao mesmo tempo, a disponibilidade agregada de caixa, depois do crescimento excepcional observado em 2021 e 2022, apresenta perda de dinamismo e variação negativa de 1,52% no recorte de 2026.
Essa heterogeneidade produz capacidades muito distintas de absorção de choques. Estados com baixa dívida e elevada liquidez possuem maior capacidade para atravessar períodos de desaceleração, preservar investimentos e administrar variações temporárias da receita. Estados com maior comprometimento fiscal enfrentam um problema diferente: qualquer combinação de menor arrecadação, aumento de juros ou crescimento permanente da despesa pode rapidamente reduzir sua margem de gestão.
Por esse motivo, a situação fiscal agregada dos Estados não deve ser interpretada apenas pela existência de superávit primário consolidado. O indicador relevante é também a trajetória da poupança corrente, da liquidez, do endividamento e, sobretudo, da composição das despesas.
Entre os riscos conjunturais e os desafios estruturais
Os riscos de 2026 podem ser organizados em dois grupos que se comunicam:
Os riscos conjunturais estão concentrados na possibilidade de recrudescimento do conflito no Oriente Médio, novos aumentos de petróleo, gás, fertilizantes e alimentos, pressões cambiais, inflação mais persistente, manutenção de juros elevados e intensificação do impulso fiscal associado ao ciclo eleitoral. O FMI considera que os riscos permanecem inclinados para o lado negativo e alerta que uma nova escalada do conflito poderia simultaneamente elevar preços, prejudicar o crescimento e apertar as condições financeiras globais.
Os riscos estruturais são menos imediatos, mas potencialmente mais relevantes. A reorganização das cadeias globais, a fragmentação comercial, a desaceleração gradual da China e a concentração dos ganhos de produtividade em economias inseridas na cadeia tecnológica podem alterar a distribuição internacional do crescimento. Ao mesmo tempo, no plano doméstico, o crescimento persistente de despesas obrigatórias ou de difícil compressão pode transformar uma deterioração conjuntural em um problema fiscal permanente.
O cenário, entretanto, também apresenta oportunidades.
O primeiro conjunto decorre da própria estrutura produtiva brasileira. Preços elevados de commodities podem favorecer Estados exportadores e determinadas cadeias produtivas. O mercado de trabalho forte e a expansão da renda continuam sustentando consumo e serviços. O ciclo de investimentos estaduais pode contribuir para melhorar infraestrutura e ampliar a capacidade produtiva futura.
Há ainda uma oportunidade estrutural mais importante. O FMI identifica o atual ciclo tecnológico como uma das forças capazes de sustentar o crescimento mundial e observa que seus benefícios são maiores quando acompanhados de investimentos em infraestrutura energética, infraestrutura digital, qualificação profissional e melhoria das condições para investimento e produtividade. Para os Estados, direcionar parte do atual ciclo de investimentos para essas áreas pode transformar gasto de capital presente em ampliação da base econômica e tributária futura.
Prudência fiscal não significa interromper o investimento
O cenário de 2026 não recomenda uma reação fiscal indiscriminadamente contracionista por parte dos Estados. Também não permite, contudo, interpretar a resiliência da economia brasileira como evidência de que o espaço fiscal continuará disponível na mesma intensidade.
O ponto central está em distinguir receitas permanentes de receitas conjunturais e despesas temporárias de compromissos permanentes.
Ganhos produzidos por inflação, preços de commodities ou situações extraordinárias não deveriam financiar automaticamente despesas de caráter continuado. Da mesma forma, a preservação do investimento público exige atenção crescente à expansão das despesas correntes, pois são elas que determinam, no médio prazo, quanto da receita poderá ser destinado à formação de capital.
O FMI recomenda que, em ambientes de elevada incerteza e custos de financiamento maiores, a reconstrução de espaço fiscal seja baseada em receitas duradouras, fortalecimento da administração tributária, maior eficiência do gasto e realocação de recursos para infraestrutura, qualificação e proteção social focalizada. Recomenda ainda cautela com subsídios amplos, reduções generalizadas de tributos e controles de preços, privilegiando medidas temporárias e focalizadas quando alguma intervenção se mostrar necessária.
Para os Estados brasileiros, a mensagem é especialmente pertinente. O momento ainda não é de deterioração fiscal generalizada, mas os dados mostram uma mudança de direção: os superávits extraordinários do início da década diminuíram, a arrecadação perdeu dinamismo, a despesa cresce mais rapidamente e a disponibilidade de caixa deixou de apresentar a expansão observada nos anos anteriores.
A combinação entre esses fatores e um ambiente internacional mais volátil faz com que a gestão fiscal de 2026 e 2027 dependa menos da simples expansão nominal das receitas e mais da capacidade de preservar poupança corrente, administrar liquidez, controlar a criação de despesas permanentes e selecionar investimentos capazes de ampliar a produtividade e a base econômica futura.
O cenário contém oportunidades importantes. O Brasil continua crescendo, o mercado de trabalho permanece forte, determinados segmentos podem se beneficiar dos preços internacionais e os Estados mantêm capacidade relevante de investimento. Mas exatamente por isso o momento exige cautela: períodos favoráveis são também aqueles em que se formam — ou se deixam de formar — os colchões necessários para enfrentar a próxima fase do ciclo econômico.
O principal risco fiscal para os Estados em 2026, portanto, talvez não esteja em uma queda imediata da arrecadação, mas em permanecer ampliando compromissos permanentes enquanto uma parcela crescente das condições favoráveis que sustentam a receita possui natureza conjuntural. A diferença entre esses dois movimentos será determinante para a posição fiscal com que os governos estaduais entrarão nos próximos anos.
______________________________________________
Carin Deda é diretora do Tesouro estadual da secretaria de Fazenda do Paraná
João Marques é diretor adjunto do Tesouro estadual da secretaria de Fazenda do Paraná