
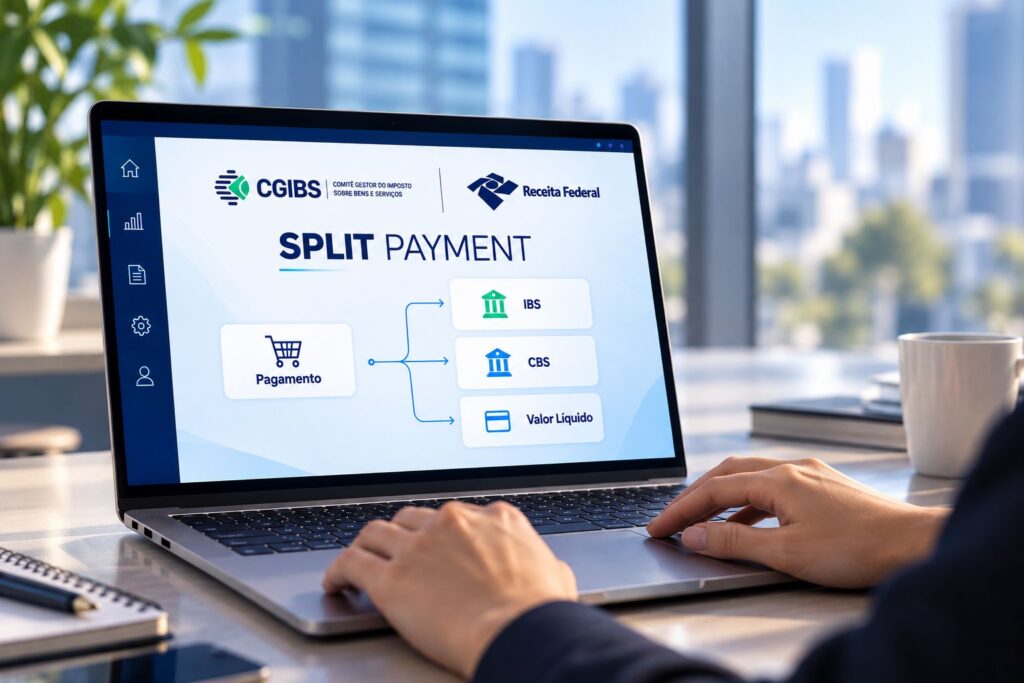
A reforma tributária do consumo entra em uma nova etapa de implementação a partir de 15 de outubro de 2026, quando começam os testes de integração da plataforma pública do split payment, mecanismo que permitirá separar o valor dos novos tributos no momento em que uma operação comercial for liquidada financeiramente, mudando a forma como o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) serão recolhidos.
A primeira fase será coordenada pela Receita Federal e pelo Comitê Gestor do IBS (CGIBS), com participação dos Prestadores de Serviços de Pagamento (PSPs), como instituições e empresas responsáveis pela operação de meios eletrônicos de pagamento. Segundo comunicado divulgado pela Receita em 30 de setembro, os testes ocorrerão em ambiente controlado, terão caráter exclusivamente técnico e não afetarão operações comerciais reais nem consumidores.
Durante essa etapa, nenhuma transação será processada de forma definitiva pelo split payment e os PSPs participantes não estarão sujeitos a penalidades. O objetivo é verificar a comunicação entre os sistemas, identificar eventuais falhas e realizar os ajustes necessários antes da utilização efetiva da ferramenta.
Como funciona hoje e como deverá funcionar
Hoje, de maneira geral, uma empresa realiza uma venda, recebe o valor da operação e posteriormente apura e recolhe os tributos correspondentes. Com o novo mecanismo, o sistema de pagamento poderá separar, no momento da liquidação financeira, a parcela correspondente aos tributos e direcioná-la ao recolhimento, enquanto o fornecedor recebe o valor líquido da operação.
Para isso, será necessário conectar informações da operação comercial, do documento fiscal e do pagamento. A vinculação entre o documento fiscal eletrônico e a transação financeira é considerada fundamental para o funcionamento do sistema e para a correta apuração dos débitos e dos créditos tributários.
A estrutura tecnológica já vem sendo desenvolvida pela Receita Federal e pelo CGIBS. Em agosto, os dois órgãos aprovaram documentação técnica com os procedimentos e padrões operacionais da Plataforma Pública do Split Payment.
O que acontece em 15 de outubro
A data marca o início dos testes, e não o início do recolhimento pelo split payment. A primeira etapa envolve a integração dos PSPs com a plataforma pública. Os prestadores interessados em participar deveriam procurar suas entidades representativas até 2 de outubro para formalizar a indicação junto à Confederação Nacional das Instituições Financeiras (CNF).
Para os demais PSPs, haverá uma nova oportunidade de inscrição a partir de 16 de novembro de 2026. Nesse caso, o procedimento será feito diretamente junto à Receita Federal e ao CGIBS. Os formulários e as orientações para essa etapa serão disponibilizados a partir de 13 de novembro.
O cronograma mostra que a implantação do split payment será feita de maneira progressiva. A própria Receita vem tratando a ferramenta como uma solução que precisa ser testada antes de alcançar as operações comerciais efetivas.
Quando o split payment será usado de verdade
A previsão informada pela Receita Federal é de que o split payment esteja disponível no segundo semestre de 2027, inicialmente de forma gradual e facultativa nas operações entre empresas, as chamadas operações B2B.
Isso significa que a fase de testes de 2026 não deve ser confundida com a implantação definitiva do mecanismo. A eventual obrigatoriedade futura dependerá, entre outros fatores, da preparação dos meios de pagamento para executar a separação dos tributos.
Na etapa inicial prevista para 2027, o mecanismo estará voltado às operações entre empresas. Portanto, não haverá, nesse primeiro momento, uma mudança na forma como o consumidor pessoa física paga suas compras no comércio.
O que muda para as empresas
Embora os testes de outubro sejam direcionados aos prestadores de serviços de pagamento, o avanço do split payment terá consequências para as empresas que realizam operações comerciais.
A principal mudança será tecnológica e operacional. Os sistemas utilizados pelas empresas precisarão estar preparados para trabalhar com as informações dos novos tributos, documentos fiscais e pagamentos. A operação financeira deixará de ser uma etapa isolada do processo tributário e passará a estar diretamente conectada à informação fiscal da venda.
Por isso, empresas precisarão acompanhar as especificações técnicas da Reforma Tributária e avaliar a adaptação de seus sistemas de gestão, emissão de documentos fiscais e processos financeiros.
As mudanças nos documentos fiscais já estão em andamento. A Receita Federal e o CGIBS vêm publicando atos técnicos para preparar os sistemas que serão utilizados na apuração do IBS e da CBS. Ao mesmo tempo, documentos fiscais eletrônicos estão recebendo campos e regras necessários à transição.
Financeiro
O split payment também poderá mudar a dinâmica financeira das empresas, porque a parcela correspondente ao IBS e à CBS não ficará disponível para utilização pelo fornecedor quando o mecanismo estiver sendo aplicado.
No modelo atual, existe um intervalo entre o recebimento da venda e o recolhimento de determinados tributos. Com o split payment, o tributo será separado no momento da liquidação da operação.
Esse efeito, porém, não começa em outubro de 2026. Ele só será percebido quando o mecanismo estiver efetivamente sendo utilizado em operações comerciais.
A implantação gradual também permite que empresas e prestadores de serviços de pagamento testem os procedimentos antes de uma utilização mais ampla.
Simples Nacional
O Comitê Gestor do Simples Nacional (CGSN) prorrogou o prazo de adesão ao Simples Nacional até 15 de outubro de 2026. Já as empresas optantes que desejam recolher o IBS e a CBS pelo regime regular terão até 30 de outubro para registrar a escolha.
As empresas optantes do Simples Nacional precisarão acompanhar a regulamentação da reforma tributária, especialmente nas operações entre empresas.
A questão está relacionada ao sistema de créditos do IBS e da CBS e à forma como os tributos serão recolhidos ao longo da cadeia. O tratamento das empresas do Simples possui regras próprias e não deve ser confundido com a aplicação geral do split payment às empresas do regime regular.
Por isso, a adaptação não significa que todas as pequenas empresas passarão automaticamente a ter seus pagamentos divididos a partir de 15 de outubro. A fase que começa em outubro é um teste tecnológico e não uma nova obrigação de recolhimento para as empresas.
O que você precisa saber agora sobre o split payment:
- 15/10/2026: começam os testes de integração;
- não há cobrança pelo split payment nessa fase;
- não há impacto para consumidores;
- não há penalidade para os PSPs participantes dos testes;
- 2027: previsão de disponibilização gradual e facultativa, inicialmente em operações B2B;
- empresas: devem começar a preparar sistemas, documentos fiscais e processos financeiros para a nova lógica.